Studija · srpanj 2026.
HPMI Hrvatska
Jesu li stanovi u Hrvatskoj precijenjeni — i zbog čega? Kompozitni indikator neusklađenosti cijena stambenih nekretnina s fundamentima (housing price misalignment indicator, HPMI-HR), izrađen po metodologiji koju koriste Bundesbank, Banka Slovenije, središnja banka Malte i Hrvatska narodna banka.
Aktualno: drugo tromjesečje 2026.
S DZS-ovim cijenama stanova za drugo tromjesečje 2026. (objava 1. listopada 2026.) osnovna procjena iznosi +16,5 %, nakon +14,8 % u prvom tromjesečju.
Procjena je zbroj doprinosa sedam pokazatelja, u postotnim bodovima. Pozitivan doprinos znači da su cijene prema tom mjerilu iznad dugoročne norme, negativan da su ispod; što je doprinos manji, to povoljnije za kupce.
- Cijene/HICP — cijene stanova u odnosu na opću razinu potrošačkih cijena; više znači da su stanovi poskupjeli više od ostalih dobara: +9,14, u odnosu na prethodno tromjesečje +0,07.
- Cijene/plaća — koliko plaća stoji stan; više znači da je stan skuplji u odnosu na prihod: +1,62, u odnosu na prethodno tromjesečje +0,17.
- Cijene/najamnine — cijena stana u odnosu na najamninu; više znači da se kupnja manje isplati od najma: +1,87, u odnosu na prethodno tromjesečje +0,54.
- Cijene/trošak gradnje — cijene stanova u odnosu na troškove gradnje; više znači veću maržu iznad troška: +1,70, u odnosu na prethodno tromjesečje +0,06.
- Stambene inv./BDP — udio stambenih investicija u BDP-u; više znači da se gradi iznad dugoročne norme: +3,46, u odnosu na prethodno tromjesečje +0,30.
- Priuštivost — cijena stana u odnosu na iznos koji kućanstvo može posuditi uz tekuću plaću i kamatu; više znači teže dostupan stan: −1,19, u odnosu na prethodno tromjesečje −0,03.
- Kamatni rizik — koliko su tržišne kamate ispod razine koju bi opravdalo pravilo monetarne politike; više znači preniske kamate i rizik njihova rasta: −0,10, u odnosu na prethodno tromjesečje +0,60.
Kao što vidimo, najviše su porasli doprinosi kamatnog rizika, odnosa cijena i najamnina te stambenih investicija; zajedno nose 1,4 od ukupno 1,7 postotnih bodova porasta. Vrh prethodnog ciklusa bio je +20,1 % (2007Q3), a nedavni +17,4 % (2025Q2).
Usporedba s precijenjenošću od prije gotovo 20 godina
| Doprinos (postotni bodovi) | 2007Q3 (vrh) | 2026Q2 |
|---|---|---|
| Cijene/HICP | +4,47 | +9,14 |
| Cijene/plaća | +5,81 | +1,62 |
| Cijene/najamnine | +4,38 | +1,87 |
| Cijene/trošak gradnje | +0,93 | +1,70 |
| Stambene inv./BDP | +2,34 | +3,46 |
| Priuštivost | +3,26 | −1,19 |
| Kamatni rizik | −1,12 | −0,10 |
| HPMI (ukupno) | +20,1 % | +16,5 % |
Prije krize 2008. precijenjenost su nosili omjer cijena i plaća (+5,8 bodova), cijene u odnosu na najamnine (+4,4) i priuštivost (+3,3): stanovi su bili skupi u odnosu na prihode i na ono što su kućanstva mogla otplatiti, a rast je gurao kredit. Danas više od polovice odstupanja (9,1 od 16,5 bodova) dolazi od toga što su stanovi poskupjeli znatno više od ostalih cijena, a sljedeće su stambene investicije (+3,5). Plaće su s cijenama danas mnogo bliže nego tada (+1,6 naspram +5,8), a priuštivost procjenu čak snižava jer su veće plaće i niske kamate povećale iznos koji kućanstva mogu posuditi. Tadašnja precijenjenost bila je kreditna, a današnja je cjenovna i investicijska.
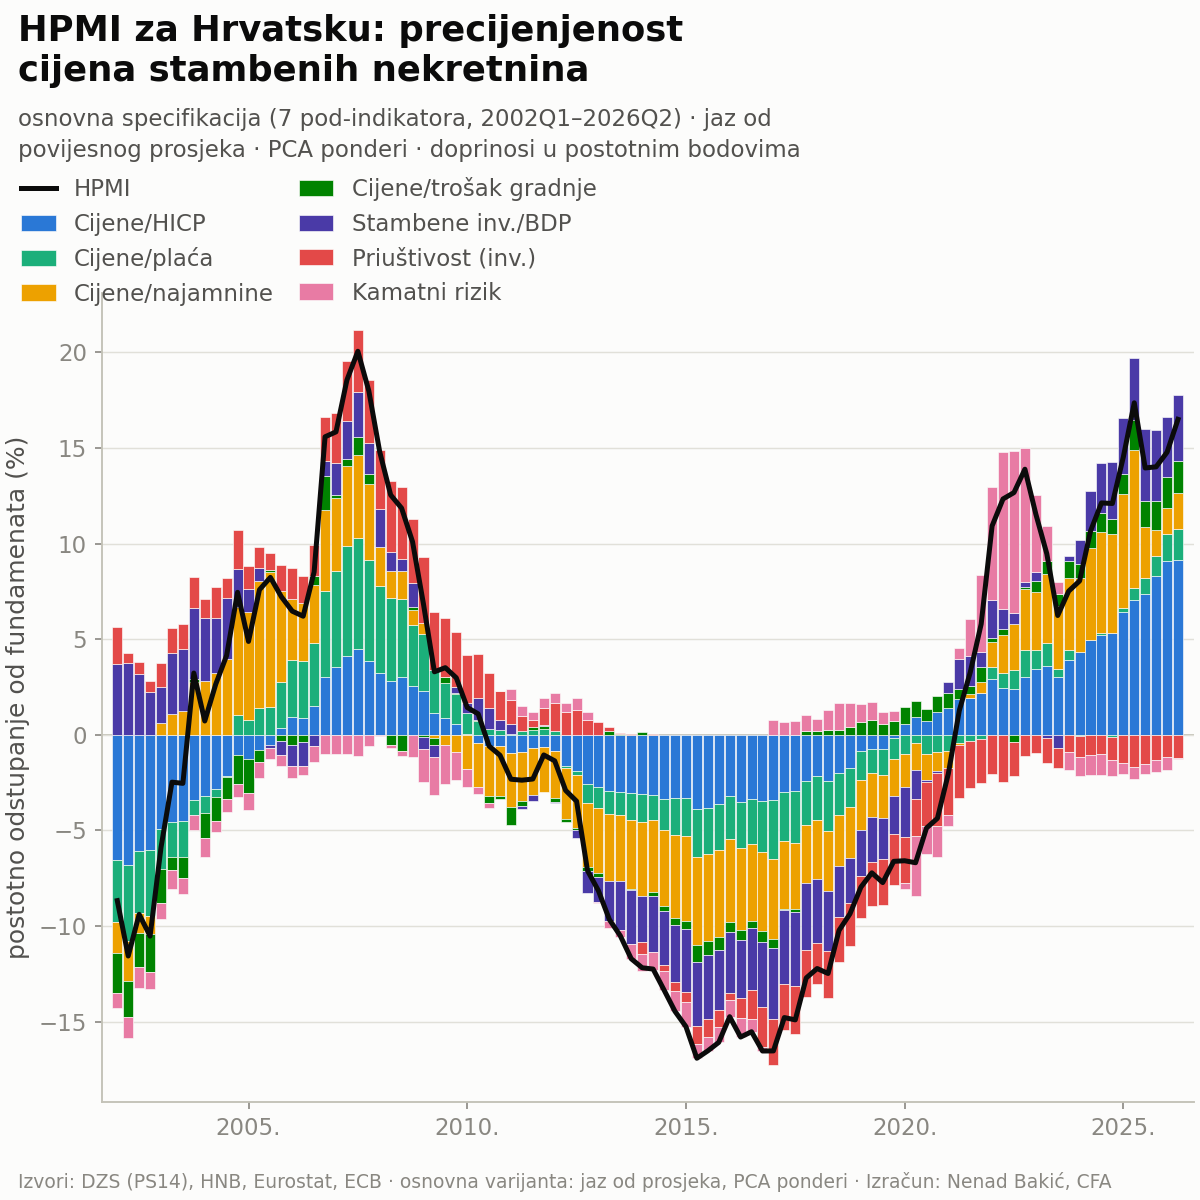
Izračun ponavlja metodologiju članka na ažuriranim podacima; ponderi i povijest serije gotovo su nepromijenjeni (revizije do 0,4 postotna boda). Članak, PDF i sažetak za medije ostaju na podacima iz srpnja 2026. (2026Q1: +14,7 %). Izračun: Nenad Bakić, CFA.
Dokumenti
Cjeloviti preprint (verzija 2): metodologija, validacija, dekompozicija i tablice.
42 stranice — verzija za ispis, arhiviranje i citiranje.
Ključni nalazi i grafovi bez tehničkih detalja — desetak minuta čitanja.
Nalazi članka (podaci za 2026Q1)
- Cijene stambenih nekretnina početkom 2026. oko 15 % su iznad razine koju podupiru plaće, najamnine, troškovi gradnje, uvjeti financiranja i realna ekonomija — nijedna od 18 varijanti izračuna ne daje vrijednost blizu nule.
- Struktura odstupanja bitno se razlikuje od 2007.: tada su ga nosili plaće i priuštivost (kreditni balon), danas realne cijene i građevinska ekspanzija — uz kreditnu komponentu koja od 2025. ponovno raste.
- Kamatne stope na stambene kredite među najnižima su u europodručju (2,95 % naspram 3,43 %), posljedica 42 milijarde eura depozita čija realna vrijednost stagnira na razini iz 2021.
- Indikator mjeri veličinu odstupanja i njegove izvore — ne prognozira trenutak ni oblik prilagodbe.
Kako se mjeri
Sedam pokazatelja — od omjera cijena i plaća do udjela stambenih investicija u BDP-u — pretvara se u odstupanje od vlastite dugoročne norme i agregira ponderima iz faktorske analize u jedan broj: ponderirani prosjek postotnih odstupanja. Validacija obuhvaća frekvencijske filtre, tri pravila za identifikaciju epizoda, BSADF test eksplozivnosti i ECB-ov skup alternativnih metrika.
Interaktivna verzija indikatora s kvartalnim ažuriranjem u pripremi je na ovoj adresi. Izračun: Nenad Bakić, CFA.