Nekretnine i građevinarstvo
Tržište stanova i građevinski ciklus u Hrvatskoj
Publikacija prati dva povezana tržišta: stanove i građevinarstvo. Cijene stanova rastu dvoznamenkasto četvrtu godinu zaredom, a građevinarstvo je udjelom u gospodarstvu na razini vrha iz 2008. Cijene stanova financiraju gradnju, gradnja stvara ponudu koja bi trebala hladiti cijene, a obje strane dijele isti ciklus i iste rizike. Prvi dio bavi se tržištem stanova, drugi građevinskim sektorom, a treći rizicima.
Publikacija izlazi tromjesečno. Klik na grafikon otvara interaktivni prikaz s najnovijim podacima.
Sažetak
Izdanje: listopad 2026. · cijene stanova za drugo tromjesečje 2026. · ostali podaci prema stanju na dan 2. 10. 2026.
Ukratko: tržište stanova i građevinarstvo u Hrvatskoj na vrhu su zajedničkog ciklusa. Stanovi su 16,5 % skuplji nego što opravdavaju fundamenti, a cijene i dalje rastu dvoznamenkasto, iako sporije. Građevinarstvo je udjelom u gospodarstvu na razini vrha iz 2008.; nose ga zgrade, ograničava manjak radnika, a dozvole i nove narudžbe počinju padati. Kratkoročni pokazatelji – raspoloživ novac, velika latentna potražnja i ponuda koja ne prati potražnju – upućuju na to da će se rast cijena nastaviti, iako možda sporije, a ništa ne upućuje na preokret. Zaokret ciklusa danas bi ipak gospodarstvo pogodio jače nego prije desetak godina. Najveći pojedinačni rizik je porast kamata.
Glavne poruke: tržište stanova (prvi dio)
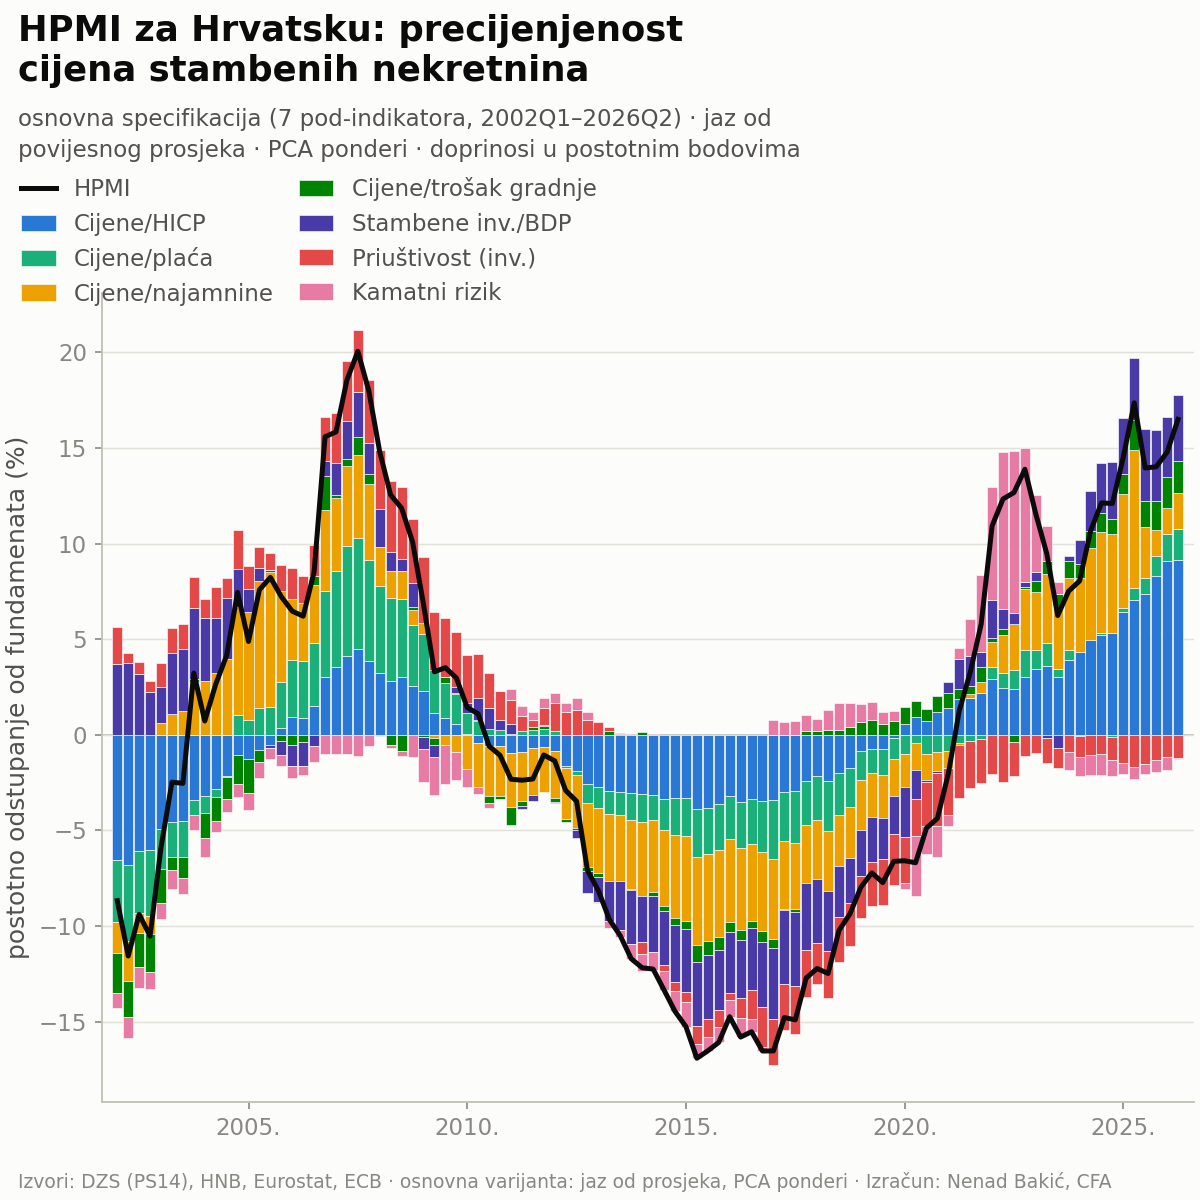
- Stanovi su 16,5 % precijenjeni u odnosu na fundamente. Prema našem kompozitnom indikatoru HPMI-HR cijene su u drugom tromjesečju 2026. bile 16,5 % iznad razine koju podupiru plaće, najamnine, trošak gradnje, priuštivost, stambene investicije i kamatni rizik — više nego u prvom tromjesečju (14,8 %) i blizu vrha iz sredine 2025. (17,4 %). Osamnaest varijanti izračuna daje od +11 % do +27 %, a nijedna nije blizu nule. Na vrhuncu 2007. odstupanje je bilo 20 %, ali tada su ga nosile plaće i priuštivost (kreditni balon), a danas realni rast cijena i građevinska ekspanzija.
- Kratkoročno rast cijena vjerojatno se nastavlja, iako možda sporije. Novca za kupnju ima: depoziti kućanstava tri su puta veći od stambenog duga, plaće realno rastu 3,5 %, nezaposlenost je na povijesnom minimumu, a kamata na nove stambene kredite (2,91 %) među najnižima je u europodručju. Latentna potražnja je velika (95 do 125 tisuća kućanstava), a namjera kupnje najjača je od 2005. Ponuda ne prati: dozvola je u siječnju–srpnju 2026. izdano 12,1 % manje nego godinu ranije, a na 1.000 stanovnika gradi se manje nego 2007. Rast bi mogli usporiti slabija dostupnost i eventualni porast kamata.
- Rast cijena usporava, ali ostaje dvoznamenkast. U drugom tromjesečju 2026. stanovi su bili 12,7 % skuplji nego godinu ranije (u prvom 14,3 %), realno 7,5 %. Najbrže rastu cijene u Zagrebu (15,7 %) i izvan Zagreba i Jadrana (15,8 %), a na Jadranu je rast usporio na 9,0 %. Novi stanovi prodavali su se u prvom polugodištu 2026. po 2.994 €/m², u Zagrebu po 3.518 €/m².
- Dostupnost se počela blago pogoršavati, a najveći rizik je kamata. Od kraja 2022. cijene i plaće rasle su gotovo jednako (40 i 39 logaritamskih bodova), ali u zadnjoj godini cijene rastu brže od plaća (12,7 % prema 7,2 %). Indeks dostupnosti stanova (IDS) u srpnju 2026. iznosio je 132, prema 134 godinu ranije. Porast kamate za 1 postotni bod povećao bi ratu 11 %, što je za kupca isto kao poskupljenje stana od 11 %; hrvatske stambene kamate među najnižima su u europodručju jer se banke financiraju jeftinim depozitima po viđenju.
- Novac i dalje teče u stanove, najviše iz štednje. U kolovozu 2026. stanje stambenih kredita neto je poraslo za 120 mil. € (u kolovozu 2025. za 76 mil. €) i godišnje raste 12,5 %. U siječnju–kolovozu neto prirast iznosio je 1,06 mlrd. €, 16 % manje nego u rekordnom istom razdoblju 2025., ali 71 % više nego 2024. Kredit ipak nije glavni pokretač cijena: depoziti kućanstava tri su puta veći od stambenog duga, a velik dio kupnji plaća se ušteđevinom.
- Latentna potražnja je velika. Tri četvrtine mladih od 18 do 34 godine živi s roditeljima, a u EU polovina. To je bruto zaliha od 95 do 125 tisuća kućanstava, pet do sedam godina gradnje. Nasljeđivanje (91 % stanovnika živi u vlastitom stanu) dio te potražnje pokriva postojećim stanovima, ali uglavnom ne ondje gdje potražnja raste. Dugoročno je ograničenje demografija: na 100 umrlih rađa se 66 djece.
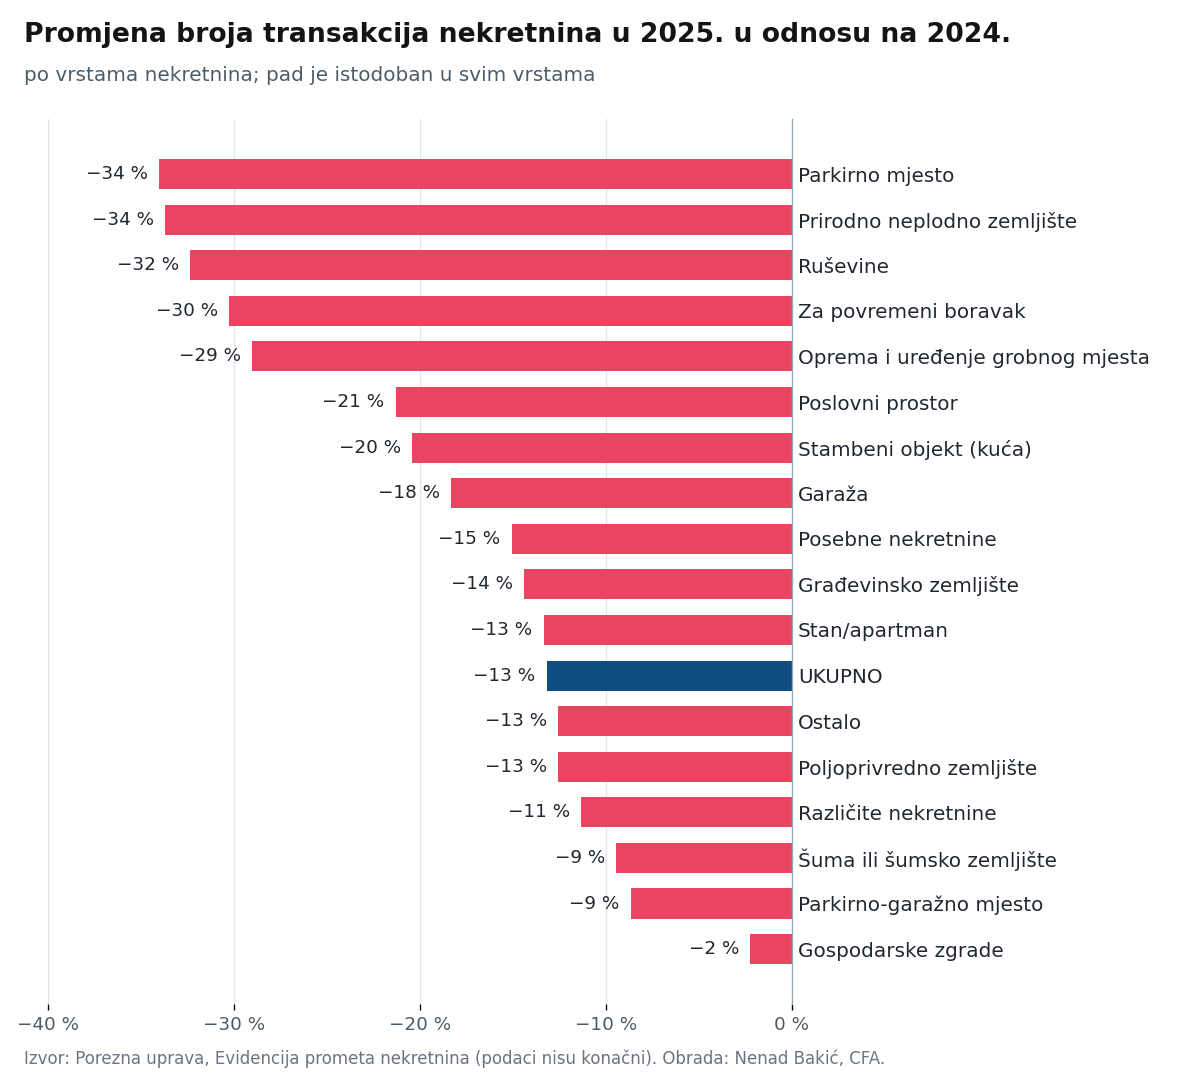
- Podacima o padu prometa ne možemo vjerovati. Prema Poreznoj upravi broj transakcija u 2025. pao je 13 %, ali istodobno u svih 18 vrsta nekretnina — i grobnim mjestima (−29 %), iako je umrlih tek 2 % manje. DZS iz istih podataka za drugo tromjesečje 2026. bilježi pad od 33 %, a cijene, krediti i namjera kupnje ne pokazuju slom. Ne znamo je li pad stvaran ni koliki je.
Semafor tržišta stanova
Gdje je svaki pokazatelj danas u odnosu na vlastitu povijest. Pojasevi prikazuju raspon od početka serije (najranije 2002.), u zadnjih 10 i u zadnjih 5 godina; romb je zadnji podatak, kružić vrijednost prije godinu dana. Skala je okrenuta tako da desno uvijek znači napetije tržište: brži rast cijena, slabiju dostupnost ili jaču potražnju. Percentil pokazuje položaj zadnjeg podatka u cijeloj povijesti serije (100 = najnapetije).
Glavne poruke: građevinski sektor (drugi dio)
Udio građevinarstva u bruto dodanoj vrijednosti — Hrvatska i EU (%)

- Građevinarstvo je na vrhu ciklusa. U 2024. stvorilo je 7,7 % bruto dodane vrijednosti — gotovo koliko na vrhu 2008. (7,8 %) i znatno više nego u EU (5,5 %). Obujam radova u 2025. bio je 34 % veći nego 2021., a u srpnju 2026. 2,6 % veći nego godinu ranije. Pouzdanje u građevinarstvu (+7,5) daleko je iznad europskog (−6,1).
- Rast nose zgrade, infrastruktura zaostaje — ali to se možda mijenja. Obujam radova na zgradama od 2021. porastao je 54 %, a na ostalim građevinama (ceste, željeznica, komunalna infrastruktura) tek 9 %. U siječnju–srpnju 2026. predviđena vrijednost radova po izdanim dozvolama za ostale građevine bila je 45 % veća nego godinu ranije, a za zgrade 11 % manja.
- Ponuda stanova raste, ali sporo. U 2025. završeno je 18.338 stanova, najviše od 2008., no na 1.000 stanovnika i dalje manje nego 2007. (4,8 prema 5,9). U siječnju–srpnju 2026. izdano je 6.055 građevinskih dozvola, 12,1 % manje nego godinu ranije, za 10.439 stanova; dio pada posljedica je gomilanja zahtjeva u rujnu 2025. uoči izmjena zagrebačkog GUP-a.
- Pojavljuju se prvi znakovi usporavanja. Vrijednost novih narudžaba u drugom tromjesečju 2026. bila je 4,3 % manja nego godinu ranije, dok je vrijednost izvršenih radova porasla 13,5 %. Nedovoljnu potražnju kao ograničenje navodi 15,8 % građevinskih tvrtki, gotovo dvostruko više nego godinu ranije.
- Usko grlo je radna snaga. Manjak radnika kao ograničenje navodi 40,5 % građevinskih tvrtki (EU 27,5 %; vrh 60 % u 2023.). Broj zaposlenih u drugom tromjesečju 2026. bio je na razini od prije godinu dana, pa rast obujma nose sati rada i plaće: bruto plaća u građevinarstvu od srpnja 2021. porasla je 80 %, a prosjek Hrvatske 72 %.
- Trošak gradnje raste, a rast cijena ne možemo objasniti većim maržama. Trošak gradnje u drugom tromjesečju 2026. bio je 11,4 % veći nego godinu ranije. Od 2015. do 2025. cijena novog stana porasla je 87 %, a trošak gradnje 83 %; udio troška u cijeni ostao je između 57 % i 62 %, pa rast troška podupire i cijene stanova.
Glavne poruke: rizici (treći dio)
- Rizik za financijski sustav zasad je ograničen, ali raste. Stambeni krediti čine 15 % imovine banaka uz povijesno malo loših kredita, a od srpnja 2025. vrijede ograničenja kreditiranja. Krediti građevinarstvu u godinu dana porasli su 15,6 %, a poslovanju nekretninama 34 %; udio loših kredita zasad je nizak (4,5 % i 1,4 %), ali loši krediti obično se pojave tek nekoliko godina nakon odobrenja.
- Zaokret ciklusa pogodio bi i stanove i gospodarstvo. Zbog visokog udjela građevinarstva usporavanje gradnje hrvatsko bi gospodarstvo pogodilo jače od prosječnog europskog, a pad cijena stanova smanjio bi isplativost novih projekata i dodatno usporio gradnju.
Možete ovu analizu spremiti i kao PDF, link za download ovdje.
Cijene stanova
Prvi dio publikacije bavi se tržištem stanova: cijenama, dostupnošću, potražnjom i transakcijama.
Indeks cijena stambenih objekata DZS-a (HNB ga objavljuje i u tablici J3) od 2002. do drugog tromjesečja 2026. porastao je četiri puta. Rast nije bio ravnomjeran: nakon vrhunca u trećem tromjesečju 2008. cijene su do početka 2015. pale 20 %, a od tada su se više nego udvostručile (×2,5).
Indeks cijena stambenih objekata (prvo tromjesečje 2002. = 100)

Osjenčana područja označavaju razdoblja recesije.
Godišnja stopa rasta u drugom tromjesečju 2026. iznosila je 12,7 %, nakon 14,3 % u prvom tromjesečju i 15,9 % krajem 2025. U odnosu na prethodno tromjesečje cijene su porasle 2,7 %. Rast usporava, ali od 2022. godišnja stopa gotovo je stalno iznad 10 %; dulje razdoblje dvoznamenkastog rasta zabilježeno je samo od 2003. do 2007.
Godišnja stopa rasta cijena stanova

Osjenčana područja označavaju razdoblja recesije.
Rast je raširen po cijeloj zemlji, ali nije svugdje jednak. U drugom tromjesečju 2026. cijene su u odnosu na godinu ranije porasle 15,7 % u Zagrebu, 9,0 % na Jadranu i 15,8 % u ostatku Hrvatske. Na Jadranu je rast usporio najviše (s 12,6 % u prvom tromjesečju), a u Zagrebu se ubrzao (s 14,7 %).
Godišnja stopa rasta cijena — Zagreb, Jadran i ostatak Hrvatske

Osjenčana područja označavaju razdoblja recesije.
Indeks cijena stanova — Zagreb, Jadran i ostatak Hrvatske (2025. = 100)

Osjenčana područja označavaju razdoblja recesije.
Prema DZS-u cijene postojećih stanova u zadnjoj godini rasle su brže (14,1 %) od cijena novih stanova (9,2 %). Uzorak novih stanova je manji i promjenjiviji, pa razliku u jednom tromjesečju treba oprezno tumačiti. Moguće je i da na promjenu cijena novih stanova utječe trenutak ugovaranja cijene, koji je tijekom ili čak prije izgradnje, pa se u stanovima prodanima u određenom tromjesečju ne vidi ukupan stvarni porast cijene.
Godišnja stopa rasta cijena — novi i postojeći stanovi

Osjenčana područja označavaju razdoblja recesije.
Kumulativni rast cijena — novi i postojeći stanovi (četvrto tromjesečje 2007. = 100)

Osjenčana područja označavaju razdoblja recesije.
Kumulativni rast pokazuje da razlika nije prolazna. Od kraja 2007. cijene postojećih stanova porasle su 110 %, a novih 59 %; od početka 2015. postojeći su poskupjeli 163 %, a novi 93 %. Postojeći stanovi rastu brže gotovo svake godine od 2015.; iznimke su samo 2021. i 2022. Razlike se dakle ne izjednačuju, nego se zbrajaju.
Moguća su tri objašnjenja, a podaci ne omogućuju razdvojiti ih. Prvo, potražnja koju nova gradnja ne može brzo zadovoljiti prelijeva se na postojeći fond. Drugo, cijena novog stana često se ugovara prije ili tijekom gradnje, pa indeks novih stanova kasni za tržištem — no taj bi se učinak kroz osamnaest godina trebao izgubiti, pa objašnjava tek dio razlike. Treće, postojeći stanovi češće su na traženijim lokacijama, u središtima gradova, gdje zemljište poskupljuje najbrže, dok se nova gradnja više širi prema rubovima i manjim mjestima.
Ako odbijemo inflaciju, rast je manji, ali i dalje velik: od 2002. realne cijene stanova porasle su 2,1 puta, od početka 2015. za 72 %, a u zadnjoj godini 7,5 %. Realni vrhunac iz 2007. premašen je tek sredinom 2024.
Realni indeks cijena stambenih objekata (deflacionirano HIPC-om)

Osjenčana područja označavaju razdoblja recesije.
DZS-ova cijena prodanih novih stanova izražena u eurima po kvadratu u prvom polugodištu 2026. iznosila je 3.518 €/m² u Zagrebu i 2.754 €/m² u ostalim naseljima. Stanovi koje prodaju trgovačka društva stajali su u prosjeku 3.012 €/m², a stanovi iz programa POS 1.410 €/m².
Prosječna cijena prodanih novih stanova (€/m²) — Zagreb i ostala naselja

Prosječna cijena prodanih novih stanova (€/m²) — tržišna prodaja i POS

Premija Zagreba prema ostalim naseljima kretala se ciklički: od 31 % (2010.) pala je na 13 % (2019.), u 2022. skočila na 40 %, a zatim se smanjila na 28 % (prvo polugodište 2026.). Nakon skoka 2022. rast se proširio na manje sredine, što je čest obrazac u kasnijoj fazi ciklusa cijena nekretnina.
Najamnine treba čitati s oprezom. Službeni indeks stvarnih najamnina (sastavnica HIPC-a CP041) temelji se na važećim ugovorima o najmu i uključuje i regulirane najamnine — javni, zaštićeni i socijalni najam — koje u hrvatskom uzorku imaju velik udio. One se mijenjaju rijetko i administrativno, pa indeks sporije prati tržišne najamnine. Skok indeksa od 36 % u kolovozu 2025. prema HNB-u je uzrokovan porastom socijalnih najamnina, a ne tržišnim kretanjem.
Do lipnja 2025., prije skoka, indeks najamnina porastao je od početka 2015. za 27 %, a cijene stanova 2,2 puta. Taj razmak vjerojatno precjenjuje odvajanje cijena od tržišnih najamnina, jer najamnine u novim ugovorima rastu brže od prosjeka svih ugovora. Za pouzdanu usporedbu potreban je indeks tržišnih najamnina, primjerice iz oglasa; službeni indeks od kolovoza 2025. nije usporediv s razdobljem prije.
Cijene stanova i najamnine (prvo tromjesečje 2002. = 100)

Osjenčana područja označavaju razdoblja recesije.
Uz to ograničenje, omjer cijena i najamnina prema službenom indeksu od početka 2015. do sredine 2025. porastao je 75 %, a bruto prinos od najma (najamnina ÷ cijena) pao je za oko 43 %. Smjer je jasan — kupnja stana radi najma danas donosi manji tekući prinos nego prije deset godina i više ovisi o očekivanom rastu cijena — ali veličinu treba smatrati gornjom granicom. Do drugog tromjesečja 2026. omjer je porastao 40 %; razlika prema 75 % posljedica je skoka socijalnih najamnina u kolovozu 2025., a ne tržišta. HNB bilježi da je omjer cijena i najamnina u drugoj polovini 2025. zbog tog skoka naglo pao, ali je ostao iznad dugoročnog prosjeka.
Dostupnost
Dostupnost stana ovisi o tri veličine: cijeni, kamati i plaći. Pokazatelj udjela rate uzima tipičan scenarij kupnje — stan od 60 m², kredit na 25 godina za 90 % cijene uz prosječnu efektivnu stambenu kamatu — i mjesečnu ratu dijeli s prosječnom neto plaćom. Što je udio veći, stan je teže dostupan.
U srpnju 2026. rata je iznosila 57,2 % prosječne neto plaće (godinu ranije 56,2 %). Najteže je bilo u kolovozu 2008. (84,3 %), a najlakše u lipnju 2021. (47,3 %).
Udio mjesečne rate stambenog kredita u prosječnoj neto plaći

Osjenčana područja označavaju razdoblja recesije.
Indeks dostupnosti stanova (IDS) isti odnos prikazuje obrnuto i u odnosu na siječanj 2002. (= 100): viši indeks znači dostupniji stan. U srpnju 2026. IDS je iznosio 132, nešto niže nego godinu ranije (134). Dostupnost je veća nego u većem dijelu razdoblja od 2002.; viša je bila od 2017. do 2021., kad su cijene još bile niske, a kamate padale (vrhunac 159 u lipnju 2021.).
Glavni razlog relativno visoke dostupnosti usprkos rastu cijena su niske kamatne stope. Banke se u velikoj mjeri financiraju depozitima po viđenju s kamatom blizu nule (poglavlje Potražnja i novac), pa stambene kredite mogu odobravati po kamatama nižima od prosjeka europodručja.
Što pokreće dostupnost. Promjena udjela rate u plaći može se rastaviti na doprinos cijene, plaće i kamate (logaritamski bodovi; zbroj = promjena udjela):
- kolovoz 2008. – lipanj 2021.: cijena +10, plaća −33, kamata −35 → udio −58. Dostupnost je tada poboljšana gotovo jednako rastom plaća i padom kamata (s 5,96 % na 2,58 %);
- lipanj 2021. – prosinac 2022.: cijene su rasle brže od plaća, a kamate su počele rasti — udio se povećao za oko 17 bodova;
- prosinac 2022. – srpanj 2026.: cijena +40, plaća −39, kamata +1 → udio +2. Rast plaća gotovo je poništio rast cijena, ali u zadnjoj godini cijene rastu brže pa se udio počeo povećavati.
Ako bi se nastavio rast cijena iz zadnje godine (12,7 %) uz rast plaća od 7,2 % i nepromijenjenu kamatu, udio rate povećavao bi se oko 5 % godišnje, a IDS bi za godinu dana pao na približno 126. Rast kamate za 1 postotni bod uz nepromijenjene cijene i plaće imao bi dvostruko veći učinak (IDS oko 119).
Indeks dostupnosti stanova — IDS (siječanj 2002. = 100)

Osjenčana područja označavaju razdoblja recesije.
Bez kredita i kamata, samo omjerom cijene i plaće: za kvadrat novog stana u prvom polugodištu 2026. trebalo je 1,94 prosječne mjesečne neto plaće. Za stan od 70 m² to je 11,3 godine cijele neto plaće — približno isto kao 2019. (11,3) i manje nego 2010. (12,1), ali više nego 2015. (10,7).
Mjesečne neto plaće za 1 m² novog stana

Godine neto plaće za novi stan od 70 m²

HNB razlikuje iste dvije mjere i dolazi do istog zaključka: omjer cijena i raspoloživog dohotka, bez uvjeta financiranja, nastavlja se pogoršavati, dok se priuštivost kupnje na kredit u 2025. poboljšala zbog nižih kamata. Dostupnost stana za kupca s kreditom stoga više ovisi o kamati nego što pokazuje sam odnos cijene i plaće.
Kamatna stopa na nove stambene kredite u Hrvatskoj u srpnju 2026. iznosila je 2,91 %, a u europodručju 3,52 %. Kamata u Hrvatskoj bila je viša od prosjeka europodručja od ožujka 2024. do siječnja 2025., a od tada je ponovno niža (usporedba svih zemalja u poglavlju Hrvatska u EU).
Te su stope prosjeci za kredite ugovorene u pojedinom mjesecu. Trenutne ponude stambenih kredita hrvatskih banaka — kamate, fiksacije i ostale uvjete — svakodnevno uspoređujemo u našem drugom projektu, na portalu MojeCijene.hr, gdje se uz usporedbu može izračunati i rata kredita.
Kamatna stopa na nove stambene kredite — Hrvatska i europodručje

Osjenčana područja označavaju razdoblja recesije.
Ako se IDS izračuna posebno s indeksom cijena novih i postojećih stanova (zajednička baza: listopad 2007. = 100), dostupnost novih stanova je od 2007. porasla znatno više (IDS 182) nego dostupnost postojećih (138), jer su cijene novih stanova u tom razdoblju rasle sporije.
IDS — novi i postojeći stanovi (listopad 2007. = 100)

Osjenčana područja označavaju razdoblja recesije.
Potražnja i novac
Na potražnju za stanovima djeluju dohodak kućanstava, zaposlenost i raspoloženje te dostupnost novca — štednje i kredita. Stan u Hrvatskoj velikim dijelom služi i kao oblik štednje, pa višak likvidnosti dijelom odlazi u nekretnine.
Prosječna neto plaća u srpnju 2026. iznosila je 1.540 €, 7,2 % više nego godinu ranije; nakon inflacije (3,6 %) realni rast iznosi 3,5 %.
Prosječna mjesečna neto plaća, nominalno i realno

Osjenčana područja označavaju razdoblja recesije.
Broj zaposlenih u kolovozu 2026. iznosio je 1,80 milijuna, a stopa registrirane nezaposlenosti 3,4 % (godinu ranije 4,0 %). Pouzdanje potrošača u rujnu je palo na −11,3 boda (u kolovozu −8,7), nešto ispod razine od prije godinu dana (−10,6).
Zaposleni i stopa registrirane nezaposlenosti

Osjenčana područja označavaju razdoblja recesije.
Pouzdanje potrošača i očekivana financijska situacija kućanstva

Osjenčana područja označavaju razdoblja recesije.
Depoziti kućanstava u kolovozu 2026. iznosili su 44,2 mlrd. €, 5,5 % više nego godinu ranije. Realno, nakon inflacije, rastu znatno sporije, a najveći dio drži se po viđenju uz kamatu blizu nule. Takva štednja gubi vrijednost i potiče traženje drugih oblika čuvanja imovine, uključujući nekretnine.
Depoziti kućanstava

Osjenčana područja označavaju razdoblja recesije.
Depoziti kućanstava (44,2 mlrd. €) tri su puta veći od stanja stambenih kredita (14,8 mlrd. €). Za usporedbu, vrijednost svih stanova završenih u 2025. (uz 70 m² po stanu i prosječnu cijenu novog stana) iznosi približno 3,6 mlrd. € — manje od desetine depozita. Već mali pomak štednje prema nekretninama dovoljan je da bitno utječe na potražnju za novim stanovima.
Novi poslovi depozita po viđenju čine veliku većinu nove štednje kućanstava u bankama.
Novi poslovi depozita po viđenju (prekonoćnih) kućanstava

Osjenčana područja označavaju razdoblja recesije.
Novi oročeni depoziti zanemarivi su u odnosu na depozite po viđenju. Dio štednje koji bi se tradicionalno oročio od 2023. odlazi u državne obveznice za građane; porast novih oročenih depozita od tada prati povećanje kamata kojima su banke odgovorile na ta izdanja.
Novi poslovi oročenih depozita kućanstava

Osjenčana područja označavaju razdoblja recesije.
Neto novi stambeni krediti (novi krediti umanjeni za otplate, odnosno neto porast stanja; HNB, transakcije) u 2025. iznosili su 1,84 mlrd. €, gotovo dvostruko više nego 2024. (0,99 mlrd. €), s vrhuncem od travnja do srpnja 2025. U siječnju–kolovozu 2026. neto prirast iznosio je 1,06 mlrd. €, 16 % manje nego u istom razdoblju 2025. i 71 % više nego 2024. Bruto iznos novih ugovora prema HNB-ovoj kamatnoj statistici, koji uključuje i ponovno ugovorene kredite, u istom je razdoblju iznosio 2,53 mlrd. €, 30 % manje nego 2025. Skok se poklapa s tri okolnosti koje navodi HNB: naglim smanjenjem kamata početkom 2025., novom mjerom povrata poreza za mlade pri kupnji prve nekretnine i razdobljem neposredno prije 1. srpnja 2025., kad su stupila na snagu makrobonitetna ograničenja kreditiranja potrošača (među ostalim najviši omjer kredita i vrijednosti nekretnine od 90 %). Moguće je da je dio kredita ugovoren ranije kako bi se izbjegla nova ograničenja, pa je dio pada u 2026. povratak na uobičajeniju razinu.
Neto novi stambeni krediti kućanstvima (transakcije)

Osjenčana područja označavaju razdoblja recesije.
I u realnom iznosu neto prirast stambenih kredita znatno je iznad razina od prije 2025.
Neto novi stambeni krediti kućanstvima (transakcije), realno

Osjenčana područja označavaju razdoblja recesije.
Stanje stambenih kredita u kolovozu 2026. iznosilo je 14,8 mlrd. €, 12,5 % više nego godinu ranije.
Stanje stambenih kredita, nominalno i realno

Osjenčana područja označavaju razdoblja recesije.
Veza kredita i cijena slabija je nego što se često pretpostavlja. Korelacija godišnjeg rasta neto novih stambenih kredita i godišnjeg rasta cijena u tromjesečnim podacima od 2012. iznosi 0,31 u istom tromjesečju, a uz pomak od jedne godine 0,17. Skok neto novih kredita sredinom 2025. praćen je tek umjerenim ubrzanjem rasta cijena krajem 2025. (s 13 % na 16 %), a nakon njihova pada početkom 2026. rast cijena tek je umjereno usporio (na 12,7 % u drugom tromjesečju). Kredit je važan za dostupnost pojedinom kupcu, ali tržišne cijene u Hrvatskoj u velikoj mjeri određuje kupnja iz vlastitih sredstava.
Kamate na nove stambene kredite razlikuju se malo prema razdoblju početnog fiksiranja kamatne stope: u kolovozu 2026. od 2,70 % (fiksacija 1–5 godina) do 3,17 % (promjenjiva kamata i fiksacija do godine dana).
Realna kamata — nominalna kamata na nove stambene kredite umanjena za godišnju inflaciju — negativna je od 2022.: građani na stambene kredite plaćaju kamatu nižu od stope inflacije. U prosincu 2022. realna kamata iznosila je −10,0 postotnih bodova, u prosincu 2024. −0,8, a u srpnju 2026. −0,7. Dug se time realno smanjuje sam od sebe, što dodatno potiče zaduživanje za kupnju stana i drži stan privlačnijim od štednje po viđenju.
Kamatne stope na nove stambene kredite prema razdoblju fiksacije

Osjenčana područja označavaju razdoblja recesije.
Namjera kupnje. U anketi Europske komisije potrošači odgovaraju koliko je vjerojatno da će u idućih dvanaest mjeseci kupiti ili graditi stan. Saldo odgovora — udio onih koji to smatraju vjerojatnim umanjen za udio onih koji ne smatraju, uz manju težinu umjerenih odgovora — u Hrvatskoj je u trećem tromjesečju 2026. iznosio −67. To je najviša vrijednost otkad se anketa za Hrvatsku provodi (2005.; prosjek −81, najniže −89 u 2011.), dakle najjača namjera kupnje stana u cijelom razdoblju.
Saldo je uvijek negativan jer u bilo kojem trenutku većina kućanstava ne planira kupnju. Kad bi se odgovori sveli samo na „da" i „ne", saldo od −67 značio bi da kupnju ili gradnju stana planira oko šestine kućanstava (16,5 % prema 83,5 %), a dugogodišnji prosjek od −81 oko desetine (9,5 %); stvarni odgovori su stupnjevani, pa je to gruba orijentacija. Hrvatska je pritom iznad EU (−76), iako je dugoročno bila ispod nje (prosjek −81 prema −77). Potražnja koja se najavljuje u anketi zasad ne slabi, što je u skladu s HNB-ovom ocjenom.
Namjera kupnje ili gradnje stana u idućih 12 mjeseci — saldo odgovora, desezonirano

Osjenčana područja označavaju razdoblja recesije.
Latentna potražnja. Uz potražnju koja se vidi u kreditima i transakcijama postoji i potražnja koja se još nije pojavila na tržištu: kućanstva koja bi nastala da su stanovi dostupniji. U Hrvatskoj je ona velika. Prema Eurostatovoj anketi o dohotku i uvjetima života, u 2025. s roditeljima je živjelo 75 % mladih od 18 do 34 godine (EU 50 %) i 62 % onih od 25 do 34 godine (EU 30 %). Iz roditeljskog doma odlazi se prosječno s 31,5 godina, pet godina kasnije nego u EU (26,3). Udio mladih koji žive s roditeljima od 2010. nije padao nego rastao (68,7 % → 75,3 %, s vrhom od 78 % u 2022.).
Stanovi su i tješnji nego u EU: 32 % stanovnika i 47 % mladih od 15 do 29 godina živi u prenapučenom stanu (EU 17 % i 27 %). Prenapučenost se doduše smanjuje (2010. 44 % stanovnika), pa se stambeni uvjeti poboljšavaju — ali mladi i dalje ne izlaze iz roditeljskog doma.
Mladi koji žive s roditeljima — Hrvatska i EU (%)

Stopa prenapučenosti stanova — Hrvatska i EU (%)

Što to znači za potražnju. Kad bi udio mladih koji žive s roditeljima pao na prosjek EU, izvan roditeljskog doma živjelo bi oko 190 tisuća mladih više (od otprilike 740 tisuća osoba od 18 do 34 godine). Uz 1,5 do 2 osobe po novom kućanstvu to je 95 do 125 tisuća kućanstava — pet do sedam godina gradnje po tempu iz 2025. (18.338 završenih stanova). Prosjek EU nije cilj, a dio razlike je kulturološki: višegeneracijski život dio kućanstava bira i kad si može priuštiti vlastiti stan. Ali i polovica te razlike veća je od cijele godišnje gradnje.
Zato je ovo pokazatelj srednjoročne potražnje: taj broj stanova ionako se ne može izgraditi u godinu ili dvije, pa ni zakašnjenje ankete od godinu dana nije bitno. Dok dostupnost stanova ostane ovakva kakva je, latentna potražnja znači da će potražnje biti i kad se tekući pokazatelji — krediti, transakcije, namjera kupnje — privremeno ohlade: svako poboljšanje dostupnosti (pad kamata, rast plaća brži od cijena, veća ponuda) pretvara dio te zalihe u stvarnu kupnju ili najam. Latentna potražnja ne ovisi o rastu broja stanovnika, pa je i protuteža demografiji iz poglavlja 9.
Nasljeđivanje. Hrvatska je zemlja vlasnika: u stanu u vlasništvu živi 91 % stanovnika, a 84 % bez ikakvog stambenog kredita (EU 69 % i 44 %). Godišnje umre oko 50 tisuća ljudi, a rodi se 32,5 tisuća (2025.), pa se znatan dio stambenog fonda svake godine nasljeđuje. Nasljeđivanje je stvaran izvor ponude postojećih stanova i smanjuje potrebu za novogradnjom, ali latentnu potražnju ne zatvara: stanove nasljeđuju djeca od pedesetak do šezdesetak godina, a ne unuci koji danas žive s roditeljima; umire se najviše u krajevima koji se prazne, a potražnja raste u Zagrebu i na obali (otuda i 603 stana na 1.000 stanovnika uz prenatrpane gradske stanove); i smrtnost je visoka već desetljeće, a udio mladih koji žive s roditeljima u tom je razdoblju rastao. Nasljedstvo mladima dolazi posredno — kao kapital za učešće — što potražnju i cijene više podupire nego hladi.
Druga posebnost je gotovo nepostojeće tržište najma: po tržišnoj cijeni stanuje 1,7 % stanovnika (EU 21 %). Mladi koji ne mogu kupiti stan teško ga mogu i unajmiti, pa ostaju s roditeljima. Latentnu potražnju zato treba čitati kao bruto veličinu: neto potražnja za novogradnjom manja je na kontinentu, a najjača ondje gdje se i sada gradi najviše.
Vlasnici bez stambenog kredita i najam po tržišnoj cijeni — Hrvatska i EU (% stanovništva)

Transakcije i kupci
Prema podacima Porezne uprave broj kupoprodaja nekretnina u 2025. pao je 13 %, a prema DZS-ovim indeksima iz istih podataka broj prodanih stambenih objekata u prvom tromjesečju 2026. pao je 42 %, u drugom 33 %. U javnosti se to čita kao nesporna činjenica i najava pada cijena. Tim podacima ne možemo vjerovati: iz njih ne znamo ni je li pad stvaran ni koliki je. Za to postoje tri razloga.
1. Pad je istodoban u svim vrstama nekretnina — i onima koje s tržištem stanova nemaju veze. U 2025. broj transakcija parkirnim mjestima pao je 34 %, grobnim mjestima 29 %, poljoprivrednim zemljištem 13 %, šumama 9 %, a stanovima i apartmanima 13 %. Pad je zabilježen u svih 18 vrsta, od −2 % do −34 %. Grobna mjesta ne kupuju se zbog cijena stanova: umrlih je u 2025. bilo 50.007, tek 2 % manje nego 2024. Ovako istodoban pad svih vrsta prometa mnogo lakše nastaje u obradi podataka nego na tržištu. U razdoblju od 2016. nijedna druga godina nema takav obrazac: u svakoj su neke vrste rasle, a neke padale.
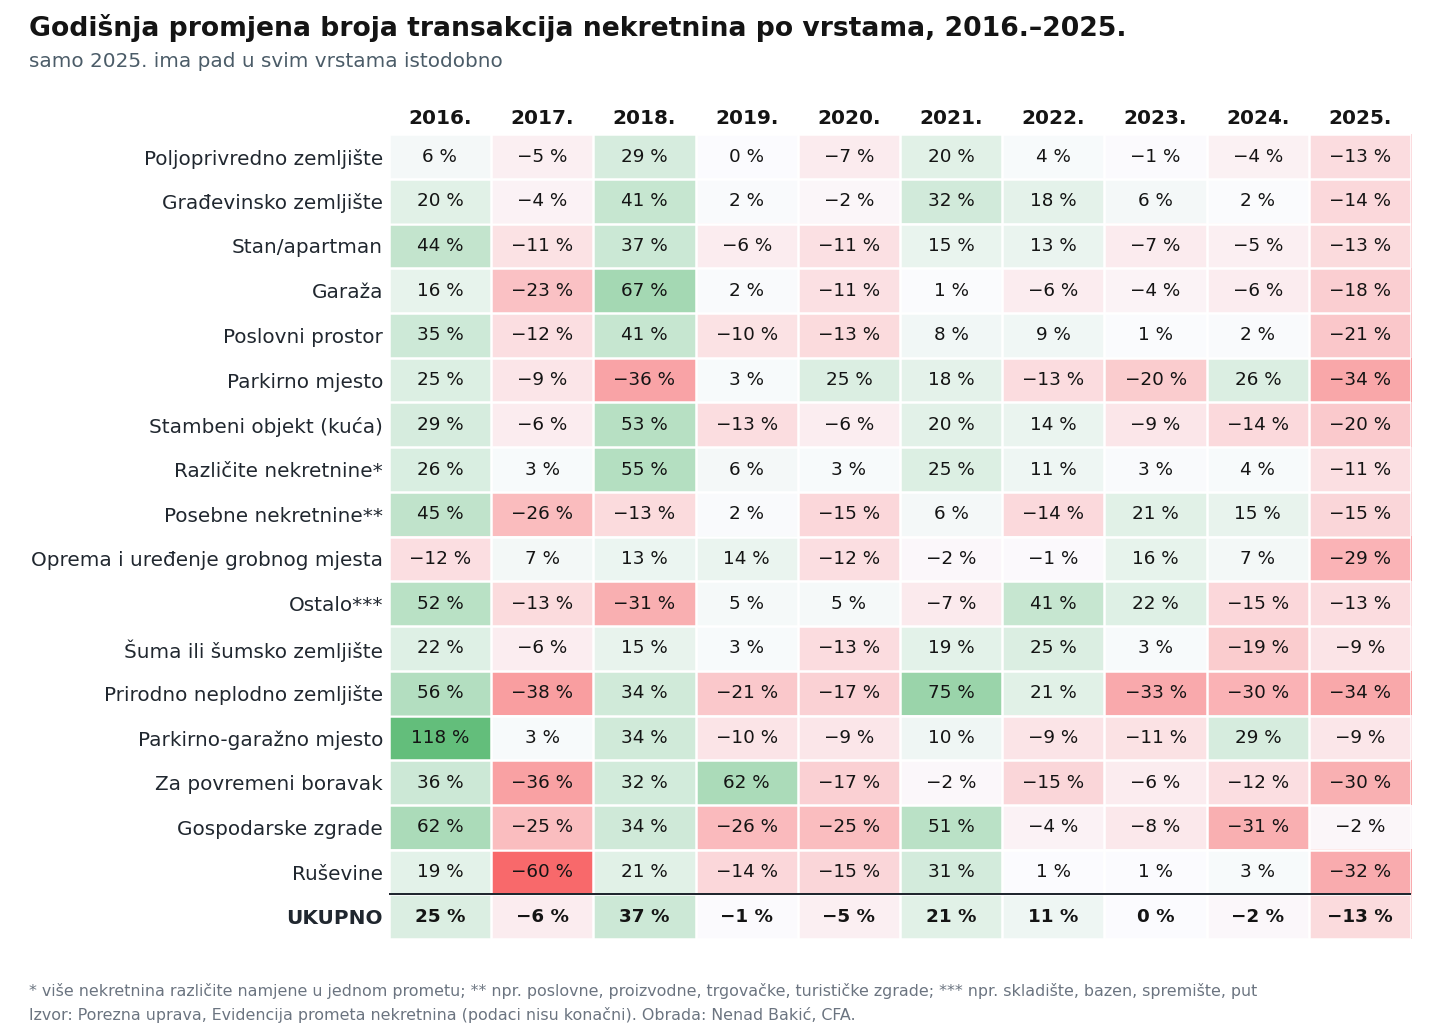
2. Podaci nisu konačni ni usporedivi. Porezna uprava sama navodi da pregled „ne sadrži podatke o ukupnoj kupoprodaji nekretnina, već isključivo o kupoprodaji za koje je Porezna uprava provela postupak utvrđivanja porezne osnovice“ te da su podaci „podložni promjenama i ne smatraju se konačnim“. Usporedba s prethodnom godinom uspoređuje nedovršenu obradu jedne godine s naknadno dopunjenim podacima druge: tablica za prvih devet mjeseci 2024., objavljena 7. listopada 2024., zamijenjena je 22. listopada. HNB navodi da su podaci za 2024. naknadnom revizijom povećani za oko 9 %, a Ekonomski institut, Zagreb, napominje da dio prometa iz 2025. u trenutku njegova izračuna (14. siječnja 2026.) još nije bio evidentiran.
3. Drugi pokazatelji ne pokazuju slom. Cijene stanova u drugom tromjesečju 2026. bile su 12,7 % više nego godinu ranije, stanje stambenih kredita raste 12,5 % godišnje, a namjera kupnje stana u anketi potrošača najviša je otkad se za Hrvatsku mjeri. Službena izvješća velikih gradova i Istarske županije, koja obuhvaćaju otprilike polovinu transakcija, za 2025. u većini sredina bilježe rast broja prodanih stanova — među njima i detaljno izvješće Grada Zagreba o tržištu nekretnina.
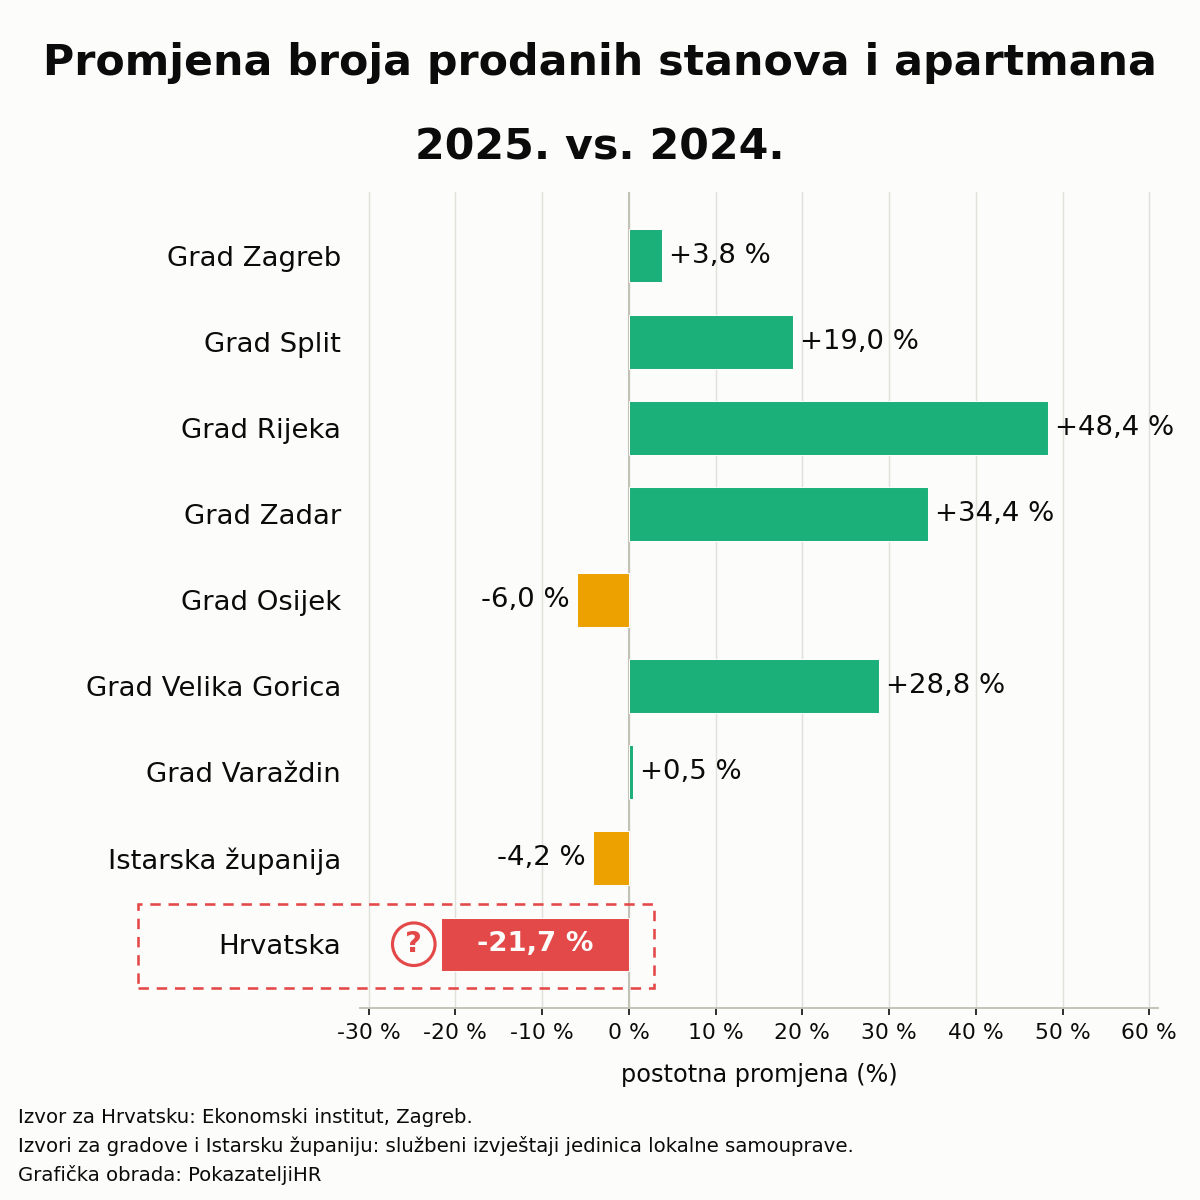
DZS nije neovisna potvrda. Od 2026. DZS objavljuje indekse broja i vrijednosti prodanih stambenih objekata (vraćene do 2008.), ali iz istih podataka Porezne uprave, samo za kupnje kućanstava i uz istu napomenu da transakcije prijavljene nakon roka ulaze u kasnije objave. Prema DZS-u broj prodanih stambenih objekata u 2025. bio je 4,1 % manji nego 2024. — znatno manji pad nego u tablicama Porezne uprave — uz rast vrijednosti od 6,3 %; pad je gotovo sav na postojećim stanovima (−7,3 %), dok je novih prodano 4,1 % više. Prve objave za 2026. bilježe pad broja prodaja od 42,2 % u prvom i 33,3 % u drugom tromjesečju (vrijednost −24,5 %); objava za drugo tromjesečje prvo nije revidirala. I te objave nose isto ograničenje kao tablice Porezne uprave, a pad se zasad ne vidi ni u cijenama ni u kreditima.
Broj prodanih stambenih objekata — novi i postojeći (indeks, 2025. = 100)

Osjenčana područja označavaju razdoblja recesije.
Broj i vrijednost prodanih stambenih objekata, godišnje (indeks, 2025. = 100)

Zaključak: pad prometa je moguć, ali iz dostupnih podataka ne znamo je li stvaran ni koliki je. Zato ga u ovoj publikaciji ne koristimo kao signal preokreta cijena. Pouzdaniju sliku dat će tek revidirani podaci Porezne uprave, koji izlaze jednom godišnje — a dotad cijene, krediti i namjera kupnje govore o tržištu više nego preliminarni broj transakcija.
Podatke o kupnjama nerezidenata HNB dobiva iz baze Porezne uprave; prema HNB-u na Jadranu nerezidenti čine oko četvrtine vrijednosti kupoprodaja, a njihova aktivnost se smanjuje. Preuzimanje tih podataka za Pokazatelji.hr tek treba dogovoriti.
Građevinarstvo kao djelatnost
Drugi dio publikacije bavi se građevinskim sektorom: građevinskom djelatnošću kao cjelinom, stanogradnjom i ponudom stanova te troškom gradnje. Građevinarstvo je u Hrvatskoj važnije nego u većini EU — stvara 7,7 % bruto dodane vrijednosti — a o njemu ovise i ponuda stanova i dio rizika za banke.
Građevinarstvo reagira i na kratkoročne signale (kamate, pouzdanje, dostupnost radnika) i na dugoročne pomake (urbanizacija, energetska obnova, javne investicije). Desezonirani indeks obujma radova, isti koji DZS prikazuje u mjesečnom priopćenju, u srpnju 2026. iznosio je 138,5 (2021. = 100), 2,6 % više nego godinu ranije.
Obujam građevinskih radova, sezonski i kalendarski prilagođeno (2021. = 100)

Osjenčana područja označavaju razdoblja recesije.
Rast nose zgrade (indeks 156,9), dok su radovi na ostalim građevinama — cestama, željeznici, komunalnoj infrastrukturi — tek malo iznad razine iz 2021. (109,1).
Obujam radova — zgrade i ostale građevine (2021. = 100)

Osjenčana područja označavaju razdoblja recesije.
Struktura se možda počinje mijenjati. Predviđena vrijednost radova po građevinskim dozvolama za ostale građevine u siječnju–srpnju 2026. bila je 45 % veća nego godinu ranije, a za zgrade 11 % manja; u 2025. dozvole za ostale građevine predviđale su radove vrijedne 2,02 mlrd. €, gotovo dvostruko više nego 2021. Koliko tome pridonose javne investicije i sredstva EU-a (Nacionalni plan oporavka i otpornosti završava 2026.), iz dostupnih podataka ne može se izdvojiti.
Predviđena vrijednost radova po izdanim dozvolama — zgrade i ostale građevine (tis. €)

Prema HNB-u obujam radova na zgradama u 2025. porastao je 10,5 %, a udio građevinarstva u bruto dodanoj vrijednosti dosegnuo je povijesni maksimum i premašio vrhunac iz 2008. Sektor je time važniji za gospodarstvo nego ikad, ali je i gospodarstvo osjetljivije na eventualni zaokret građevinskog ciklusa.
Indeks obujma građevinskih radova (isti mjesec prethodne godine = 100)

Osjenčana područja označavaju razdoblja recesije.
Narudžbe rastu brže od izvršenih radova: u 2025. vrijednost novih narudžaba iznosila je 6,67 mlrd. €, a izvršenih radova 5,23 mlrd. €. Veća potražnja za građevinskim radovima od kapaciteta sektora pritišće cijene gradnje; uz stabilan udjel troška gradnje u cijeni stana to se prelijeva i na cijene stanova.
U 2026. odnos se okreće: vrijednost novih narudžaba u drugom tromjesečju bila je 4,3 % manja nego godinu ranije (zgrade −0,9 %, ostale građevine −8,9 %), a vrijednost izvršenih radova 13,5 % veća. Sektor još radi na narudžbama iz prethodnih godina, ali novih je manje.
Nominalni indeksi novih narudžaba i izvršenih radova (2021. = 100)

Vrijednost izvršenih radova i novih narudžaba (tis. €, poduzeća s 20 i više zaposlenih)

U zadnjih dvanaest mjeseci izdano je 8.725 dozvola za novogradnju i 2.174 za rekonstrukcije, oko 8 % manje nego godinu ranije. Predviđena vrijednost radova po izdanim dozvolama iznosila je 7,87 mlrd. €, 4 % više.
Građevinske dozvole — novogradnja i rekonstrukcije (mjesečno)

Osjenčana područja označavaju razdoblja recesije.
Predviđena vrijednost radova po izdanim dozvolama (tis. €)

Osjenčana područja označavaju razdoblja recesije.
U 2025. završeno je 7.484 zgrade, od čega 6.384 stambene.
Završene zgrade — ukupno i stambene

Plaće unutar građevinarstva znatno se razlikuju: u srpnju 2026. prosječna neto plaća u niskogradnji iznosila je 1.584 €, u specijaliziranim građevinskim djelatnostima 1.262 €, a u gradnji zgrada 1.224 €.
Prosječna neto plaća po područjima građevinarstva

Osjenčana područja označavaju razdoblja recesije.
Broj zaposlenih u građevinarstvu u prvom polugodištu 2026. bio je 28 % veći nego u 2021., tek malo ispod najviše razine u nizu od 2000. (2025.). Odrađeni sati rasli su sličnim tempom. Nakon krize 2009.–2014. sektor je izgubio trećinu zaposlenih, a razinu iz 2008. dostigao je tek 2024. — dio objašnjenja zašto poduzeća manjak radnika navode kao glavno ograničenje.
Zaposleni i sati rada u građevinarstvu (2021. = 100)

Osjenčana područja označavaju razdoblja recesije.
Plaće. U drugom tromjesečju 2026. broj zaposlenih bio je na razini od prije godinu dana (−0,4 %), sati rada porasli su 2,2 %, a masa plaća 12,7 %. Rast se dakle ostvaruje duljim radom i višim plaćama, ne novim radnicima. Bruto plaća u građevinarstvu od srpnja 2021. porasla je 80 %, a prosjek Hrvatske 72 %; godišnje je i dalje oko petine niža od prosjeka (2025.: 1.606 € prema 2.016 €). Podataka o stranim radnicima po djelatnostima u bazi nema, pa njihov doprinos zaposlenosti u građevinarstvu ne možemo izmjeriti.
Prosječna bruto plaća — građevinarstvo i prosjek Hrvatske (€)

Osjenčana područja označavaju razdoblja recesije.
Raspoloženje i ograničenja. Pokazatelj pouzdanja u građevinarstvu u Hrvatskoj u rujnu 2026. iznosio je +7,5, dok je u EU negativan (−6,1). Glavno ograničenje gradnje i dalje je manjak radne snage: navodi ga 40,5 % građevinskih tvrtki (vrh 60 % u listopadu 2023.), naspram 27,5 % u EU. Nedovoljnu potražnju navodi 15,8 % tvrtki, gotovo dvostruko više nego godinu ranije, ali daleko ispod 58 % iz 2014.
Pokazatelj pouzdanja u građevinarstvu — Hrvatska i EU (saldo, desezonirano)

Osjenčana područja označavaju razdoblja recesije.
Udio građevinskih tvrtki kojima je manjak radne snage ograničenje (%)

Osjenčana područja označavaju razdoblja recesije.
Težina u gospodarstvu. Građevinarstvo je u 2024. stvorilo 7,7 % bruto dodane vrijednosti Hrvatske — gotovo koliko na vrhu 2008. (7,8 %) i znatno više nego u EU (5,5 %). Eurostat za Hrvatsku još nema podatak za 2025.; HNB prema kvartalnim podacima navodi da je udio tada premašio vrh iz 2008. U zaposlenosti je njegov udio 8,0 % (2008.: 9,2 %; EU 6,7 %). Visok udio znači da usporavanje gradnje jače pogađa hrvatsko gospodarstvo nego prosječno europsko.
Udio građevinarstva u bruto dodanoj vrijednosti i zaposlenosti — Hrvatska i EU (%)

Produktivnost. Omjer udjela u bruto dodanoj vrijednosti i udjela u zaposlenosti pokazuje koliko vrijednosti građevinarstvo stvara po zaposlenom u odnosu na cijelo gospodarstvo. U Hrvatskoj je porastao s 0,65 (2015.) na 0,97 (2024.), iznad prosjeka EU (0,82) i europodručja (0,83). Mjera je nominalna, pa dio porasta odražava brži rast cijena građevinskih radova od ostalih cijena, a ne samo veću učinkovitost.
Stanogradnja i ponuda stanova
Broj stanova za koje su izdane građevinske dozvole najraniji je signal buduće ponude: stan na tržište dolazi jednu do tri godine nakon dozvole. Mjesečni niz ima jedan veliki izuzetak — u rujnu 2025. izdane su dozvole za 3.807 stanova, oko dva i pol puta više nego inače, jer su se zahtjevi gomilali uoči izmjena zagrebačkog Generalnoga urbanističkog plana. U siječnju–srpnju 2026. dozvole su izdane za 10.439 stanova, 12,9 % manje nego godinu ranije. Zasad se ne može razlučiti je li riječ o povratu nakon rujanskog vrha ili o stvarnom usporavanju; 12-mjesečni klizni prosjek zbog rujna 2025. precjenjuje trenutačnu razinu.
Broj stanova za koje su izdane građevinske dozvole

Osjenčana područja označavaju razdoblja recesije.
Isti obrazac vidi se i u ukupnoj korisnoj površini stanova s dozvolama, koja uzima u obzir i veličinu stanova.
Korisna površina stanova s izdanim dozvolama (m²)

Osjenčana područja označavaju razdoblja recesije.
Na tržištu postojećih stanova ponuda se sužava. Prema HNB-ovoj obradi oglasa s portala Njuškalo broj aktivnih oglasa stagnira od druge polovine 2024., broj novih oglasa pao je na najnižu razinu u tri godine, a prosječno vrijeme do prodaje skraćuje se od kraja 2024., najviše u Zagrebu. Potražnja time sve jače nadmašuje ponudu.
Od 21.809 stanova s dozvolama u 2025. njih 14.902 (68 %) planirano je u zgradama s tri i više stanova, 5.205 u kućama s jednim stanom i 1.624 u zgradama s dva stana. Površina stambenih zgrada s dozvolama (2,73 mil. m²) dvostruko je veća od površine nestambenih (1,31 mil. m²).
Stanovi s dozvolama prema tipu zgrade

Stambene i nestambene zgrade s dozvolama (m²)

U 2025. završeno je 18.338 stanova, najviše od 2008. (25.368). Najniža razina bila je 2016. (7.809). Završenih stanova u 2025. bilo je 84 % broja stanova za koje su iste godine izdane dozvole (21.809).
Završeni stanovi

Završeni stanovi i stanovi s dozvolama

U odnosu na broj stanovnika gradnja je i dalje ispod razina iz 2000-ih: oko 4,8 završenih stanova na 1.000 stanovnika u 2025., naspram oko 5,9 u 2007. U deset godina od 2016. do 2025. završeno je 130 tisuća stanova, a u sedam godina od 2002. do 2008. njih 148 tisuća. Od 2021. do 2025. izdane su dozvole za 96,7 tisuća stanova, a završeno je 79,9 tisuća — razlika od oko 17 tisuća gornja je granica projekata koji bi mogli ući u ponudu idućih godina (dio dozvola nikad se ne realizira). Ponuda se dakle povećava, ali sporo i bez znakova naglog vala koji bi sam po sebi zaustavio rast cijena.
Od stanova završenih u 2025. njih 11.302 (62 %) izgrađeno je u gradskim naseljima, a 7.036 u ostalim. Stanova za odmor bilo je samo 74 (2005. godine 1.026). Najviše je dvosobnih (5.908) i trosobnih stanova (5.622).
Završeni stanovi — gradska i ostala naselja

Završeni stanovi — za stalno stanovanje i za odmor

Završeni stanovi za stalno stanovanje prema broju soba

Indeks obujma radova na zgradama (isti mjesec prethodne godine = 100) pokazuje koliko se stvarno radi na gradilištima. U srpnju 2026. iznosio je 102,6, a prosjek zadnjih dvanaest mjeseci 105,7 — radovi na zgradama i dalje rastu.
Indeks obujma radova na zgradama (isti mjesec prethodne godine = 100)

Osjenčana područja označavaju razdoblja recesije.
Gdje se gradi. Od 73.552 stana završena od 2020. do 2024. njih 56 % izgrađeno je u sedam jadranskih županija, u kojima živi trećina stanovništva, a 21 % u Gradu Zagrebu. Na ostalih trinaest županija, s gotovo polovinom stanovnika, otpada 23 % novih stanova. U prosjeku 2020.–2024. završeno je 3,8 stanova na 1.000 stanovnika godišnje; Zadarska županija gradi četiri puta više (14,9), Istarska 9,3, a Vukovarsko-srijemska i Požeško-slavonska oko 1. Među gradovima i općinama s više od 5.000 stanovnika najviše se gradi u Medulinu (24,7 na 1.000 stanovnika godišnje), Makarskoj (21,2) i Vodnjanu (16,3) — turističkim sredinama u kojima dio novih stanova završava kao smještaj za iznajmljivanje.
Završeni stanovi na 1.000 stanovnika po županijama i općinama

Stambeni fond to potvrđuje s druge strane: krajem 2024. Hrvatska je imala 2,34 milijuna stanova, odnosno 603 stana na 1.000 stanovnika. Najviše stanova po stanovniku imaju Ličko-senjska (1.088) i Šibensko-kninska županija (1.008), gdje velik dio fonda čine kuće i stanovi za odmor, a najmanje Međimurska (440) i Zagrebačka (476). Grad Zagreb, s najvećim pritiskom potražnje, ima 517 stanova na 1.000 stanovnika, manje od prosjeka.
Stanovi na 1.000 stanovnika po županijama, kraj 2024.

Trošak gradnje i marža
Prosječna prodajna cijena novog stana u 2025. iznosila je 2.827 €/m², a trošak gradnje s dobiti izvođača 1.661 €/m². Razlika nije čista marža investitora: prodajna cijena prema metodologiji DZS-a uključuje i PDV, zemljište, projektiranje, dozvole i kamate, a trošak izvršenih radova te stavke ne sadrži.
Prosječna cijena novog stana i trošak gradnje (€/m²)

Bolji pokazatelj je udjel troška gradnje u prodajnoj cijeni. Kad se smanjuje, širi se razlika koju čine zemljište, porezi, ostali troškovi i dobit investitora; kad je stabilan, cijene i troškovi rastu razmjerno. Od 2010. do 2025. udjel se kreće u uskom rasponu od 57 do 62 %; u 2025. iznosio je 58,8 %. Rast cijena zasad se ne može pripisati širenju marže, nego istodobnom rastu cijena i troškova.
Udjel troška gradnje u prodajnoj cijeni novog stana (%)

U eurima razlika između prodajne cijene i troška gradnje porasla je sa 600 €/m² (2015.) na 1.166 €/m² (2025.), odnosno 94 % — nešto brže od same cijene (87 %) i troška (83 %). Taj iznos pokriva zemljište, PDV, projekte, financiranje i dobit investitora, pa se iz njega ne može izravno iščitati marža. Stabilan udjel troška ipak pokazuje da se profitabilnost gradnje u tom razdoblju nije bitno promijenila.
Troškovi gradnje u drugom tromjesečju 2026. bili su 11,4 % viši nego godinu ranije. Neto plaća u građevinarstvu (1.312 € u srpnju 2026.) porasla je 10,1 % u godinu dana, brže od prosjeka gospodarstva, ali je i dalje 15 % niža od prosječne neto plaće. Prema HNB-u rast troškova gradnje predvode plaće: troškovi rada u građevinarstvu porasli su u 2025. oko 13,9 %, a poduzeća manjak radne snage navode kao glavno ograničenje poslovanja.
Troškovi građenja i dobit izvođača, kvartalno (2021. = 100)

Osjenčana područja označavaju razdoblja recesije.
Prosječna neto plaća u građevinarstvu i u cijelom gospodarstvu

Osjenčana područja označavaju razdoblja recesije.
Ukupan iznos plaća isplaćenih u građevinarstvu (DZS, kratkoročna statistika) u 2025. bio je 62 % veći nego u 2021., a u drugom tromjesečju 2026. 80 % veći. Broj zaposlenih u istom je razdoblju porastao 29 %, pa veći dio rasta dolazi od viših plaća po zaposlenom. Troškovi građenja u 2025. bili su 50 % viši nego u 2021. — masa plaća rasla je brže od ukupnih troškova, u skladu s ocjenom HNB-a da trošak rada vodi rast troškova gradnje.
Troškovi građenja i masa plaća u građevinarstvu (2021. = 100)

Osjenčana područja označavaju razdoblja recesije.
Materijal zasad ne ubrzava trošak. Proizvođačke cijene nemetalnih mineralnih proizvoda (cement, beton, opeka) u Hrvatskoj su u kolovozu 2026. bile 41 % iznad prosjeka 2021., ali samo 2,2 % više nego godinu ranije; drvo je poskupjelo 5,8 %, a metali 1,5 %. Riječ je o proizvođačkim cijenama na domaćem tržištu, ne o cijenama materijala na gradilištu — ne uključuju prijevoz, trgovinsku maržu ni uvoz. HNB rast cijena materijala navodi kao rizik, a ne kao glavni pokretač troškova.
Proizvođačke cijene građevnog materijala u Hrvatskoj (2021. = 100)

Osjenčana područja označavaju razdoblja recesije.
Banke i izloženost tržištu nekretnina
Treći dio publikacije bavi se rizicima: izloženošću banaka tržištu nekretnina, položajem Hrvatske u EU te dugoročnim pitanjima precijenjenosti i demografije.
Izloženost banaka. Prema HNB-u stambeni krediti čine oko 15 % imovine banaka, više od polovine kredita kućanstvima i oko četvrtine svih kredita. Kvaliteta im je na povijesno najboljoj razini: udio neprihodonosnih stambenih kredita krajem 2025. bio je ispod 1,5 % (u recesiji nakon 2008. premašio je 10 %). Prosječni omjer kredita i vrijednosti nekretnine (LTV) iznosi 66 %, ali udio kredita s LTV-om iznad 90 % porastao je na 12,7 %; ti su krediti najosjetljiviji na pad cijena. Banke su tržištu nekretnina izložene i preko strane ponude: prema HNB-ovim supervizorskim podacima (tablica SV3) krediti građevinarstvu i poslovanju nekretninama zajedno su se od lipnja 2021. do lipnja 2026. udvostručili (+104 %, prosječno 15 % godišnje) — krediti poslovanju nekretninama gotovo su se utrostručili (s 0,78 na 2,22 mlrd. €), a građevinarstvu porasli su 48 % (na 1,66 mlrd. €).
Krediti kreditnih institucija građevinarstvu i poslovanju nekretninama (tis. €)

Osjenčana područja označavaju razdoblja recesije.
U godinu dana do lipnja 2026. krediti građevinarstvu porasli su 15,6 %, a poslovanju nekretninama 34 %, znatno brže od kredita svim nefinancijskim društvima (9,7 %). Kvaliteta tih kredita zasad je dobra. Udio neprihodonosnih stambenih kredita sredinom 2026. iznosio je 1,4 % (2016.: 8,3 %), u građevinarstvu 4,5 % (2016.: 57 %), a u poslovanju nekretninama 1,4 % (2016.: 46 %). Niski udjeli dijelom su posljedica brzog rasta novih kredita — loši krediti obično se pojave nekoliko godina nakon odobrenja, pa je ovo slika dobrog razdoblja, ne test otpornosti.
Udio neprihodonosnih kredita — stambeni krediti, građevinarstvo i poslovanje nekretninama (%)

Osjenčana područja označavaju razdoblja recesije.
Hrvatska u EU
Prema Eurostatovim podacima koje navodi HNB, rast cijena stambenih nekretnina u Hrvatskoj u 2025. (14,1 %, nakon 10,4 % u 2024.) svrstava je među zemlje EU s najvišim rastom cijena.
Kamatna stopa na nove stambene kredite u Hrvatskoj (2,91 % u srpnju 2026.) četvrta je najniža od 21 zemlje europodručja; niže su samo na Malti, u Bugarskoj i Španjolskoj. Prosjek europodručja iznosi 3,52 %, a najviše stope imaju baltičke zemlje (do 4,37 %).
Usporedbe cijena stanova, obujma građevinarstva i omjera cijena i dohotka među zemljama EU bit će dodane nakon preuzimanja Eurostatovih podataka.
Kamatne stope na nove stambene kredite u europodručju

Kamatne stope na nove stambene kredite po zemljama europodručja, srpanj 2026. (%)

Dugoročno: precijenjenost i demografija
Kratkoročni pokazatelji — potražnja, ponuda i financiranje — zasad ne upućuju na zaustavljanje rasta cijena. Dugoročno pitanje je koliko su cijene odmaknule od fundamenata. HPMI-HR je kompozitni indikator precijenjenosti stambenih nekretnina za Hrvatsku: sedam pokazatelja — od odnosa cijena prema plaćama, najamninama i troškovima gradnje do priuštivosti, stambenih investicija i kamatnog rizika — objedinjuje u jednu procjenu odstupanja. Osnovna procjena za drugo tromjesečje 2026. iznosi +16,5 %, nakon +14,8 % u prvom tromjesečju. Porast nose kamatni rizik, odnos cijena i najamnina te stambene investicije. Na vrhuncu prethodnog ciklusa (2007.) odstupanje je bilo +20,1 %, a nakon 2008. slijedio je pad do −16,9 % (2015.). Indikator mjeri veličinu odstupanja, a ne prognozira hoće li i kada cijene pasti.
Procjena je robusna na izbor metode: nijedna od 18 varijanti izračuna ne daje vrijednost blizu nule (raspon +10,7 % do +26,5 %). Isti smjer pokazuje i HNB-ov kompozitni pokazatelj odstupanja, koji signalizira postojan jaz između cijena i makroekonomskih odrednica; omjeri cijena prema dohotku i prema trošku gradnje iznad su dugoročnih prosjeka.
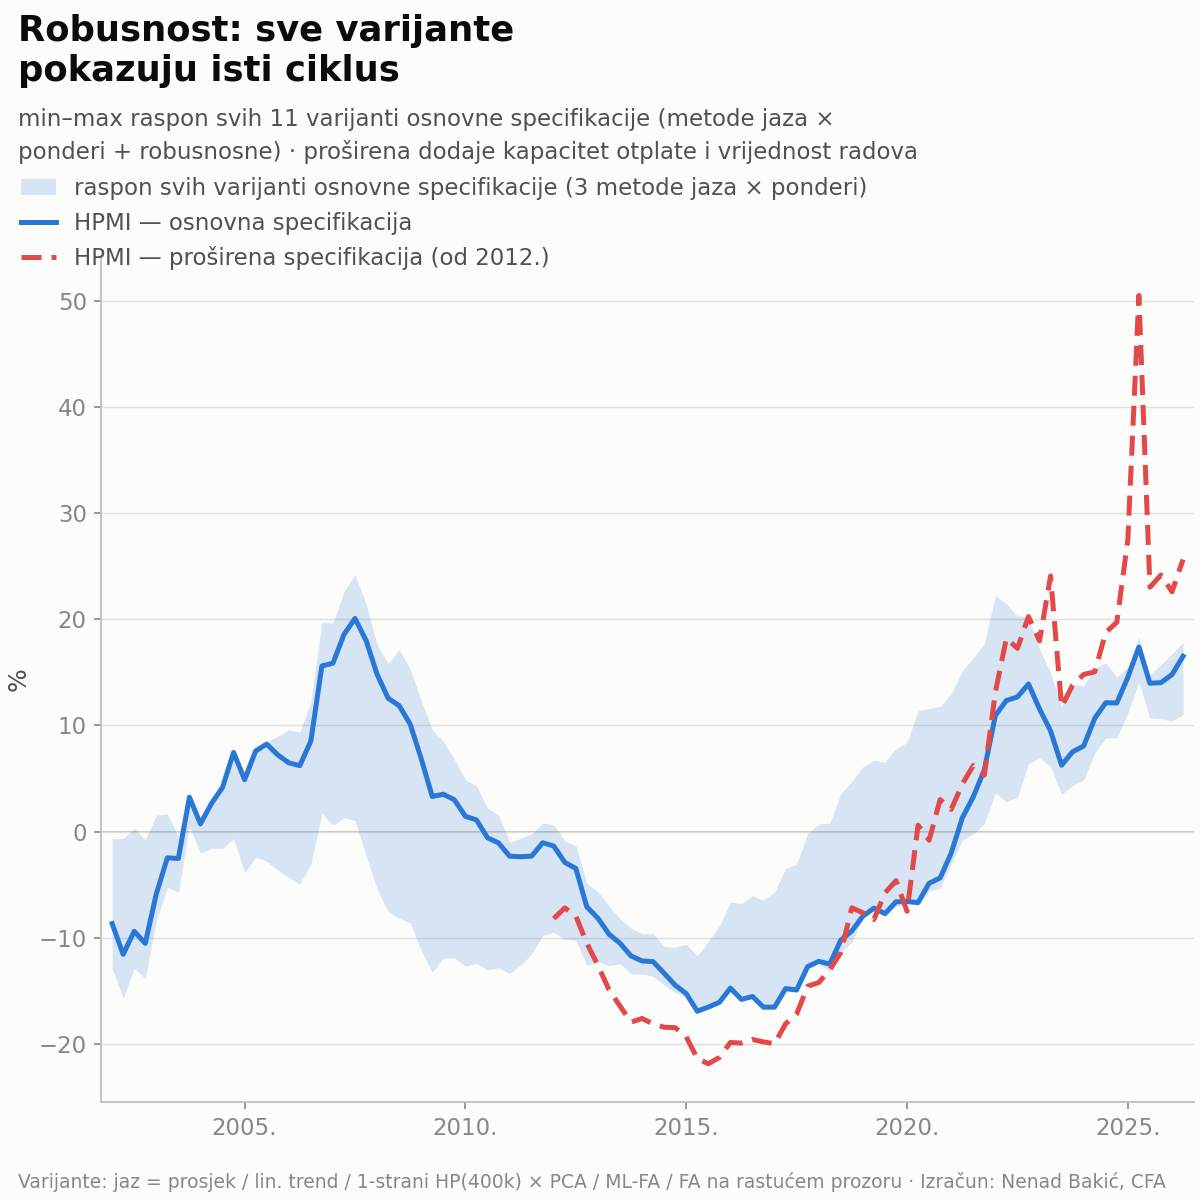
Metodologiju i ograničenja opisuje studija HPMI-HR i njezin sažetak za medije, s podacima do prvog tromjesečja 2026. (+14,7 %). Ovo izdanje koristi isti izračun s podacima za drugo tromjesečje; povijest serije revizijama se pomaknula najviše 0,4 postotna boda.
Stan je realna imovina čija vrijednost u konačnici proizlazi iz uporabne vrijednosti, a nju dugoročno oblikuje demografija. U zadnjih dvanaest mjeseci (kolovoz 2025. – srpanj 2026.) u Hrvatskoj je rođeno 66 djece na 100 umrlih. Prirodni pad djelomično nadoknađuje useljavanje, ali demografska slika ne upućuje na dugoročni rast potražnje za dodatnim stanovima.
Omjer umrlih i rođenih

Osjenčana područja označavaju razdoblja recesije.
Zaključci
Stanovi
Kratkoročno prevladavaju činitelji koji podupiru daljnji rast cijena. Plaće rastu 7 % godišnje, nezaposlenost je na povijesnom minimumu, realna kamata je negativna (građani plaćaju kamatu nižu od stope inflacije), a štednja kućanstava tri je puta veća od stambenog duga. Nijedan od tih pokazatelja trenutačno ne upućuje na preokret. Iza tekuće potražnje stoji i latentna: tri četvrtine mladih od 18 do 34 godine živi s roditeljima (EU polovina), što je bruto zaliha od 95 do 125 tisuća kućanstava; nasljeđivanje (91 % vlasnika) dio nje pokriva postojećim stanovima, ali uglavnom ne ondje gdje potražnja raste.
Dostupnost se počinje pogoršavati. Od kraja 2022. rast plaća gotovo je poništio rast cijena, ali u zadnjoj godini cijene rastu brže od plaća (12,7 % prema 7,2 %). Nastavi li se taj odnos, udio rate u plaći rast će oko 5 % godišnje.
Najveći pojedinačni rizik je kamata. Hrvatske stambene kamate među najnižima su u europodručju zato što se banke financiraju jeftinim depozitima po viđenju. Porast od 1 postotnog boda po učinku na ratu odgovara poskupljenju stana od 11 %. Izvor takvog šoka mogu biti monetarna politika ECB-a ili promjena navika štednje (prelazak depozita po viđenju u oročene depozite i obveznice), koja bi bankama poskupjela izvor financiranja.
Precijenjenost je vidljiva, ali je teško precizno izmjeriti. Prema HPMI-HR cijene su 16,5 % iznad razine koju podupiru fundamenti, a HNB-ov kompozitni pokazatelj pokazuje isti smjer. Za kupca koji stan koristi odstupanje je podnošljivo dok plaće rastu; za kupca koji kupuje radi prinosa isplativost sve više ovisi o daljnjem rastu cijena.
Građevinarstvo
Građevinarstvo je na vrhu ciklusa, a usko grlo su radnici. Obujam radova 34 % je veći nego 2021., udio u bruto dodanoj vrijednosti na razini je vrha iz 2008., a pouzdanje je visoko. Rast nose zgrade; infrastruktura tek sada dobiva zamah, barem po vrijednosti izdanih dozvola. Manjak radnika i rast plaća drže rast troška gradnje na 11 % godišnje, a on se uz stabilan udjel u cijeni prelijeva na cijene stanova.
Ponuda stanova sporo prati potražnju. Završeno je najviše stanova od 2008., ali na 1.000 stanovnika i dalje manje nego 2007., a dozvole u 2026. padaju. Latentnoj potražnji od 95 do 125 tisuća kućanstava trebalo bi pet do sedam godina gradnje sadašnjim tempom.
Znakovi usporavanja. Nove narudžbe i dozvole padaju, a nedovoljnu potražnju navodi sve više tvrtki. Ako se to nastavi, građevinarstvo bi moglo usporiti prije nego što se smiri tržište stanova — što bi smanjilo novu ponudu i dodatno podupiralo cijene.
Rizici i što pratiti
Rizik za financijski sustav zasad je ograničen, ali raste. Stambeni krediti čine 15 % imovine banaka uz povijesno nizak udio loših kredita, a makrobonitetna ograničenja od srpnja 2025. ograničavaju LTV novih kredita. Istodobno raste udio kredita s LTV-om iznad 90 %, krediti građevinarstvu i poslovanju nekretninama rastu brže od ostalih kredita poduzećima, a zbog visokog udjela građevinarstva zaokret ciklusa danas bi gospodarstvo pogodio jače nego prije desetak godina. HNB kao ključni rizik za preokret navodi pogoršanje makroekonomskih uvjeta zbog prelijevanja nepovoljnih geopolitičkih događaja, ponajprije kroz slabljenje potražnje.
Dugoročno ograničenje je demografija. Na 100 umrlih rađa se 66 djece, pa dugoročna potražnja za dodatnim stanovima ovisi o useljavanju, turizmu i promjeni veličine kućanstava, a ne o prirodnom rastu stanovništva.
Što pratiti u sljedećim izdanjima. Za stanove: razliku godišnjeg rasta cijena i plaća, broj prodanih stambenih objekata, namjeru kupnje stana, kamate na nove stambene kredite u Hrvatskoj i europodručju, strukturu štednje kućanstava, tržišne najamnine te HPMI-HR i HNB-ov pokazatelj odstupanja. Za građevinarstvo: nove narudžbe i vrijednost radova po dozvolama (zgrade i ostale građevine), broj stanova s dozvolama i završene stanove, manjak radnika, plaće i trošak gradnje te kredite građevinarstvu i poslovanju nekretninama.
Metodologija i izvori
Izvori. Državni zavod za statistiku (indeks cijena stambenih objekata, građevinarstvo, plaće, zaposlenost, indeks potrošačkih cijena), Hrvatska narodna banka (krediti, depoziti, kamatne stope, indeksi pouzdanja, kvaliteta kredita), Europska središnja banka (kamatne stope u europodručju), Eurostat i Europska komisija (ankete potrošača i građevinarstva, nacionalni računi po djelatnostima, proizvođačke cijene), Porezna uprava i izvješća gradova (transakcije). Serije: J3, PS14, PS16, GRAD, GRAD_STS, GRAD_STS_Q, GRAD_ZAV_OPC, GRAD_FOND, D5c, G2, HNB_SV3, ECB_MIR_LOANS, EU_BS_STAN, EU_BS_GRAD, EU_GRAD_BDV, EU_PPI_GRADMAT.
Udio rate i IDS. Rata = anuitet za kredit od 90 % cijene stana od 60 m² na 25 godina uz prosječnu efektivnu stambenu kamatu (HNB, G2); cijena po m² = indeks cijena stambenih objekata preračunat u eure kalibracijom na DZS-ovu cijenu novih stanova. IDS = udio rate u baznom mjesecu ÷ udio rate × 100.
Realne vrijednosti deflacionirane su harmoniziranim indeksom potrošačkih cijena (HIPC).
Dekompozicija dostupnosti. ln(udio rate) = ln(cijena) − ln(plaća) + ln(anuitetni faktor), gdje anuitetni faktor ovisi samo o kamati i roku; promjena udjela između dva mjeseca jednaka je zbroju promjena triju sastavnica (logaritamski bodovi = 100 × razlika prirodnih logaritama). Osjetljivost na kamatu računa se istim anuitetnim faktorom uz kamatu iz srpnja 2026.
Kredit i cijene. Pearsonova korelacija godišnjeg rasta zbroja neto novih stambenih kredita (HNB D5c, transakcije) u zadnja četiri tromjesečja i godišnjeg rasta indeksa cijena (PS14), tromjesečno 2012.–2026. (n = 54). Realna kamata = kamata na nove stambene kredite (ECB) − godišnja stopa HIPC-a. Završeni stanovi na 1.000 stanovnika izračunati su uz procjenu stanovništva od 3,86 milijuna (2025.) i 4,31 milijuna (2007.).
Udjel troška gradnje = trošak građenja s dobiti izvođača ÷ prosječna prodajna cijena novog stana (DZS, godišnje).
Transakcije. DZS-ovi indeksi broja i vrijednosti prodanih stambenih objekata (2025. = 100) obuhvaćaju kupnje kućanstava iz evidencije Porezne uprave; zadnje tromjesečje je preliminarno. Završeni stanovi i stanovi na 1.000 stanovnika po županijama i općinama računaju se iz DZS-ovih godišnjih tablica i procjene stanovništva 31. 12. iste godine. Masa plaća u građevinarstvu (DZS, kratkoročna statistika) je ukupan iznos bruto plaća, ne prosječna plaća. Proizvođačke cijene materijala (Eurostat) nisu cijene na gradilištu. Udio građevinarstva u zaposlenosti izračunat je iz Eurostatove zaposlenosti po djelatnostima (F ÷ ukupno). Krediti i neprihodonosni krediti po djelatnostima su HNB-ovi supervizorski podaci (tablica SV3, od 2016.). Latentna potražnja: udio mladih od 18 do 34 godine koji žive s roditeljima i prenapučenost stanova iz Eurostatove ankete EU-SILC (ilc_lvps08, ilc_lvho05a, yth_demo_030, a vlasništvo i najam ilc_lvho02); broj dodatnih mladih izvan roditeljskog doma = razlika udjela Hrvatske i EU (2025.) × procjena stanovništva od 18 do 34 godine (31. 12. 2024., DZS), kućanstva uz 1,5 do 2 osobe po kućanstvu.
Izdanja i stanje podataka. Svako izdanje čuva snimku podataka svih grafikona na dan izdanja, pa grafikoni i brojevi u tekstu ostaju usklađeni i kad izvori objave nove podatke. DZS i HNB povremeno revidiraju prethodna razdoblja; revizije ulaze u sljedeće izdanje. Aktualni podaci dostupni su uz svaki grafikon i na kraju stranice, a prethodna izdanja u popisu izdanja.
Prethodne analize: Cijene stanova i dalje brzo rastu (srpanj 2026.); Uskoro na tržištu više stanova — hoće li cijene pasti? (2024.).
Najamnine. Indeks stvarnih najamnina (HIPC CP041) obuhvaća važeće ugovore, uključujući regulirane i socijalne najamnine; skok u kolovozu 2025. posljedica je porasta socijalnih najamnina (HNB), pa niz nije mjera tržišnih najamnina.
Kontekst i dio nalaza preuzet je iz izvješća HNB-a Financijska stabilnost br. 27 (lipanj 2026.), poglavlje B. Rizici povezani s tržištem nekretnina.
Izračun: Nenad Bakić, CFA.